혹시 혼자
세금 고민을 하고 계신가요?

검색하다 여기까지 오셨다면,
내 상황에 딱맞는 답 확인해보세요.

실제 리뷰 리뷰 2,027건으로 검증된 세금 맛집
지금 무엇을 해야 하는지 명확하게 정리해드립니다.

월 기장료 이상의 절세 기장 문의하기 팬더회계사에게 소득세 절세 상담받기
고객이 먼저 찾는 회계사.

사업자의 생각을,
숫자로 더 명확하게.

사업자 세무 전문 팬더회계사가
한분 한분 정성을 다해 상담해드리고, 절세할 수 있도록 돕겠습니다.

결국 선택하게 되는 전문가 팬더회계사
01
사업자 세무 사업 과정에서 반복되는 세무 이슈를 명확하게 소통
02
회계 · 세무 자문 의사결정에 숫자가 필요할 때
03
실무 콘텐츠 어려운 회계와 세금을 스스로의 언어로 설명

  누적 거래 3,732건 누적 리뷰 2,027건

TAXER

「[놓치면 손해] 부가가치세 가이드」 일반과세자 간이과세자 차이

BSW 2026. 9. 3. 14:59

초보 사업자 세무 가이드

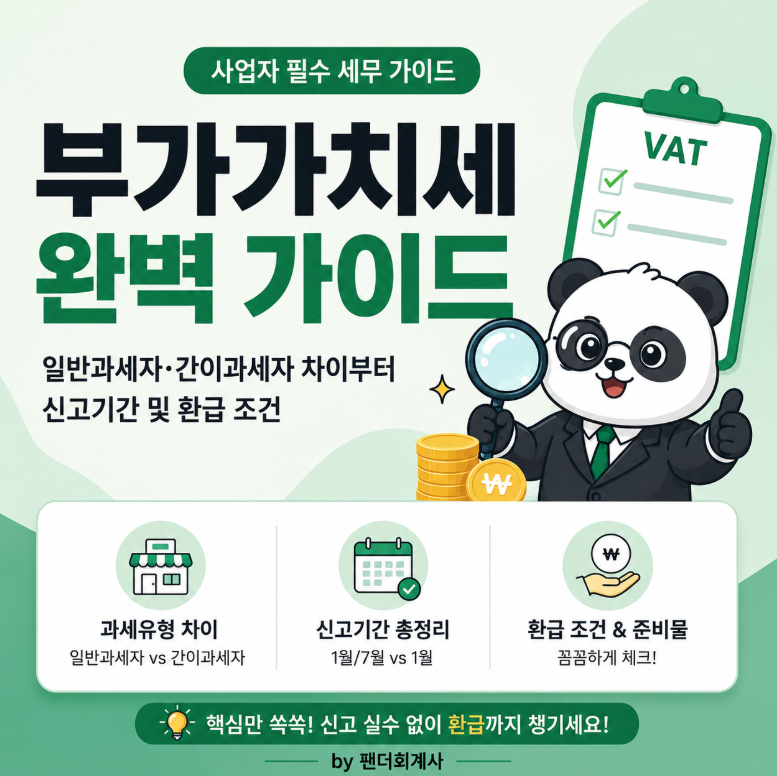
부가가치세 완벽 가이드

개념부터 일반과세자·간이과세자 구분, 세금계산서, 신고기간, 납부면제, 신고 전 준비자료까지 한눈에 정리해 드립니다.

사업을 시작하면 가장 먼저 접하게 되는 대표적인 세금이 바로 부가가치세입니다. 하지만 처음 시작한 사업자분들은 여러 질문이 생깁니다.

💬 "부가세는 정확히 어떤 세금이지?"
💬 "일반과세자와 간이과세자는 뭐가 다르지?"
💬 "간이과세자는 세금계산서를 발급할 수 없나?"
💬 "부가세 신고는 언제까지 해야 하지?"

오늘 지침을 통해 초보 사업자가 꼭 알아야 할 부가가치세의 핵심 정보를 한 번에 파악해 보세요.

1

부가가치세란 무엇일까?

부가가치세는 상품이나 서비스를 거래하면서 발생하는 부가가치에 대해 과세하는 세금입니다. 사업자가 물건/서비스를 판매할 때 매출 부가세가 발생하고, 구매할 때 매입 부가세가 발생합니다.

📐
납부할 부가가치세 = 매출세액 - 매입세액
구분 금액 (예시) 비고
고객에게 받은 부가세 100만 원 매출세액
지출하며 부담한 부가세 60만 원 공제 가능한 매입세액
최종 납부세액 40만 원 매출세액 - 매입세액

※ 모든 지출이 공제되는 것은 아니며, 적격증빙 구비 여부 및 사업 관련성, 공제 제한 대상 여부를 반드시 확인해야 합니다.

2

일반과세자 vs 간이과세자 세금계산서 발급 비교

"간이과세자는 세금계산서를 발급할 수 없다"는 것은 흔한 오해입니다. 직전 연도 공급대가 합계액에 따라 구분됩니다.

구분 기준 (공급대가) 세금계산서 발급 매입세액공제 (수취자 입장)
일반과세자 1억 400만 원 이상 등 원칙적 발급 가능 공제 가능
발급 의무 간이과세자 4,800만 원 이상 ~ 1억 400만 원 미만 발급 가능 (7/1~다음해 6/30) 일반과세자처럼 공제 가능
발급 불가 간이과세자 4,800만 원 미만 발급 불가 공제 불가
💡
❌ 간이과세자 = 무조건 세금계산서 발급 불가
⭕ 간이과세자 중에서도 세금계산서 발급 의무가 있는 사업자가 있음!

핵심 차이 한눈에 보기

구분 일반과세자 간이과세자
과세 방식 일반적인 부가세 계산 (10%) 업종별 부가가치율 적용
확정신고 주기 연 2회 연 1회
납부면제 없음 연 매출 4,800만 원 미만 시 면제
⚠️ 납부면제와 신고의무는 별개!
간이과세자가 일정 요건을 충족하여 납부의무가 면제되더라도, 부가가치세 신고는 반드시 이행해야 합니다. 무신고 시 가산세 등이 부과될 수 있습니다.
3

부가가치세 신고기간 및 일정

📅 일반과세자 (연 2회 확정신고)
  • 1기 (1월~6월 실적): 7월 신고·납부
  • 2기 (7월~12월 실적): 다음 해 1월 신고·납부
📅 간이과세자 (연 1회 확정신고)
  • 연간 실적 (1월~12월): 다음 해 1월 신고·납부
📌
예정신고 & 예정고지 체크: 일반과세자는 1월/7월 확정신고 외에도 4월과 10월에 예정신고 또는 예정고지 일정이 발생할 수 있으므로 미리 챙겨야 합니다.
4

부가가치세 신고 전 필수 자료 CHECK LIST

🔵 ① 매출자료

세금계산서 매출
신용카드 매출
현금영수증 매출
순수 현금 매출
PG사·간편결제 매출
네이버페이·카카오페이
배달앱 매출
기타 온라인 플랫폼 매출

🟢 ② 매입자료

매입세금계산서
사업용 신용카드 내역
지출증빙용 현금영수증
사업 관련 비용 증빙
임차료 관련 증빙
통신비·렌탈비 정기 지출
차량·비품·장비 등 대형 매입

🟠 ③ 신고 전 반드시 확인할 것

매출·매입 누락 여부
중복 매출·매입 여부
불공제 대상 매입세액
세금계산서 발급/수취 여부
카드매출과 실제 입금액 차이
배달앱/PG 매출 누락 여부
환급세액 발생 여부
⭐ 가장 중요한 한 가지!
통장에 입금된 금액만 보고 매출을 계산하면 안 됩니다! 카드·PG·배달앱 매출은 플랫폼 수수료 차감 전 실제 고객 결제액 기준이므로, 국세청 자료와 실제 발생 매출을 비교해야 합니다.
5

증빙의 중요성 & 부가세 환급

📄 적격증빙의 중요성

사업 관련성이 부족하거나, 적격증빙이 없거나, 법적 공제 제한 항목(비영업용 승용차 관련 비용 등)은 매입세액공제가 제한됩니다. 지출 시점부터 적격증빙을 받는 습관이 중요합니다.

💰 부가가치세 환급

사업용 장비/비품 구입 등으로 공제 가능한 매입세액이 매출세액을 초과하면 차액(예: 매출세액 300만 - 매입세액 500만 = -200만)만큼 환급세액이 발생할 수 있습니다.

6

초보 사업자 부가세 핵심 요약 6가지

1️⃣ 매출세액 - 매입세액: 기본 계산 공식 (단, 모든 매입이 공제되진 않음)
2️⃣ 과세유형 차이: 일반과세자와 간이과세자의 계산/신고 방식 차이
3️⃣ 세금계산서 발급: 일정 요건 충족 간이과세자는 발급 의무 존재
4️⃣ 납부면제 vs 신고의무: 간이과세자 납부면제 대상도 신고는 필수
5️⃣ 일반과세자 신고: 기본 연 2회 (1월, 7월) 확정신고 이행
6️⃣ 매출·매입자료 교차검증: 카드, PG, 배달앱 등 빠짐없는 누락 체크

📌 한눈에 정리하는 부가가치세

구분 일반과세자 간이과세자
적용 기준 연 매출 1억 400만 원 이상 등 연 매출 1억 400만 원 미만
세금계산서 발급 발급 가능 4,800만 원 이상 시 가능
납부면제 없음 4,800만 원 미만 시 납부면제 (신고는 필수)
신고 기간 연 2회 (1월, 7월) 연 1회 (다음 해 1월)
"부가가치세는 평소 적격증빙 관리와 정확한 매출 집계가 절세의 핵심입니다.
과세유형 확인부터 빠짐없는 제출 자료 준비까지 사전에 철저히 체크하세요!"
🐼 팬더회계사

부가가치세 신고기간과 납부기한을 미리 확인하고, 늦지 않게 신고를 준비하세요.

부가가치세 신고 전 매출·매입 내역과 매입세액공제 항목을 꼼꼼하게 확인해 보세요.

🐼 팬더회계사에 1:1 세무 상담 신청하기