혹시 혼자
세금 고민을 하고 계신가요?

검색하다 여기까지 오셨다면,
내 상황에 딱맞는 답 확인해보세요.

실제 리뷰 리뷰 2,027건으로 검증된 세금 맛집
지금 무엇을 해야 하는지 명확하게 정리해드립니다.

월 기장료 이상의 절세 기장 문의하기 팬더회계사에게 소득세 절세 상담받기
고객이 먼저 찾는 회계사.

사업자의 생각을,
숫자로 더 명확하게.

사업자 세무 전문 팬더회계사가
한분 한분 정성을 다해 상담해드리고, 절세할 수 있도록 돕겠습니다.

결국 선택하게 되는 전문가 팬더회계사
01
사업자 세무 사업 과정에서 반복되는 세무 이슈를 명확하게 소통
02
회계 · 세무 자문 의사결정에 숫자가 필요할 때
03
실무 콘텐츠 어려운 회계와 세금을 스스로의 언어로 설명

  누적 거래 3,732건 누적 리뷰 2,027건

TAXER 78

「[놓치면 손해] 부가가치세 가이드」 사업용 카드만 쓰면 자동 공제? 부가세 매입세액공제의 비밀

초보 사업자 세무 가이드사업용 카드 등록부터 세금계산서 매입세액공제까지세금계산서를 받고 사업용 카드로 결제하면 부가세는 무조건 공제될까요? 잘못 알고 있으면 세금 폭탄이 될 수 있는 부가세 공제 조건들을 확실하게 정리해 드립니다.사업을 하다 보면 거래처에서 세금계산서를 받고, 사업용 신용카드로 물건이나 서비스를 결제하는 일이 많습니다. 하지만 많은 사업자분들이 흔히 하는 착각이 있습니다.💬 "세금계산서만 받았거나 사업용 카드로 결제했으면 부가세는 무조건 공제되는 것 아닌가요?"결론부터 말하면 아닙니다. 세금계산서를 받았더라도 사업 연관성, 거래처의 과세유형, 매입세액 불공제 항목 여부에 따라 부가세 공제가 불가능할 수 있습니다.📌 매입세액공제 판단 4단계 체크리스트1 STEP 1: 사업과 관련된 비용..
TAXER 2026.09.03

「[놓치면 손해] 부가가치세 가이드」 일반과세자 간이과세자 차이

초보 사업자 세무 가이드부가가치세 완벽 가이드개념부터 일반과세자·간이과세자 구분, 세금계산서, 신고기간, 납부면제, 신고 전 준비자료까지 한눈에 정리해 드립니다.사업을 시작하면 가장 먼저 접하게 되는 대표적인 세금이 바로 부가가치세입니다. 하지만 처음 시작한 사업자분들은 여러 질문이 생깁니다.💬 "부가세는 정확히 어떤 세금이지?"💬 "일반과세자와 간이과세자는 뭐가 다르지?"💬 "간이과세자는 세금계산서를 발급할 수 없나?"💬 "부가세 신고는 언제까지 해야 하지?"오늘 지침을 통해 초보 사업자가 꼭 알아야 할 부가가치세의 핵심 정보를 한 번에 파악해 보세요.1부가가치세란 무엇일까?부가가치세는 상품이나 서비스를 거래하면서 발생하는 부가가치에 대해 과세하는 세금입니다. 사업자가 물건/서비스를 판매할 때 ..

TAXER 2026.09.03

통장에서 그냥 뺀 1억? 대표님, 9월 가결산 때 안 없애면 이자 폭탄 맞습니다

CEO RISK ALERT“통장에서 그냥 뺀 1억?”대표님, 가결산 때 정리 못하면 이자 폭탄 맞습니다법인을 운영하다 보면 급한 개인 용도나 소명 불명확한 지출로 법인 계좌에서 돈이 빠져나가는 일이 생깁니다. 국세청 전산망이 가장 먼저 빨간불을 켜는 '가지급금의 3단 복합 페널티'와 12월 결산 전 합법적으로 정리하는 로드맵을 전해드립니다.1. 세무서가 가지급금을 '대표자 대출'로 보는 이유세법상 가지급금은 '회사의 돈이 나갔으나 용도가 명확하지 않아 대표자가 회사로부터 빌려 간 돈'으로 규정됩니다. 대표자 개인은 “내 회사 돈 잠깐 썼다가 채워 넣으면 되지”라고 생각하기 쉽지만, 세법은 가차 없이 다음과 같은 3중 세무 페널티를 부과합니다.① 매년 4.6% 인정이자 강제 과세 법인세 증가실제 이자를 주..

TAXER 2026.09.03

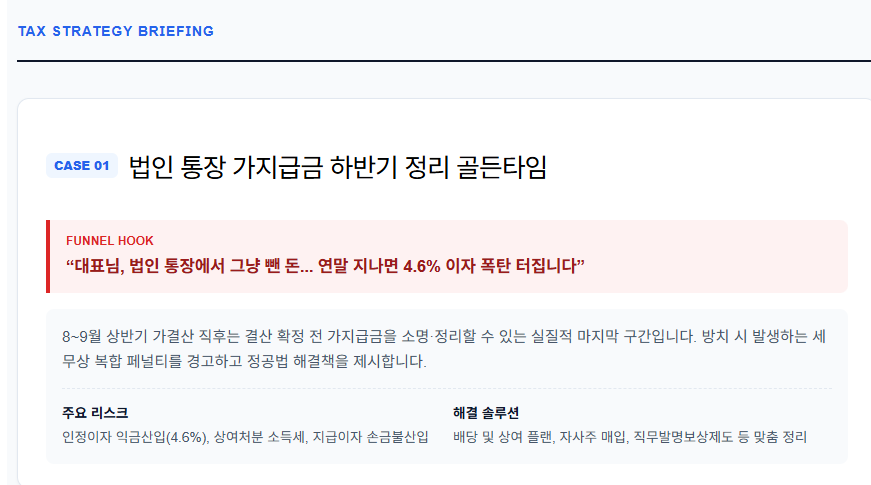
9월에 준비할 세무 업무 5가지. 잘 준비하고 있는지 궁금하신가요?

Tax Strategy BriefingCASE 01법인 통장 가지급금 하반기 정리 골든타임Funnel Hook“대표님, 법인 통장에서 그냥 뺀 돈... 연말 지나면 4.6% 이자 폭탄 터집니다”8~9월 상반기 가결산 직후는 결산 확정 전 가지급금을 소명·정리할 수 있는 실질적 마지막 구간입니다. 방치 시 발생하는 세무상 복합 페널티를 경고하고 정공법 해결책을 제시합니다.주요 리스크 인정이자 익금산입(4.6%), 상여처분 소득세, 지급이자 손금불산입해결 솔루션 배당 및 상여 플랜, 자사주 매입, 직무발명보상제도 등 맞춤 정리CASE 02홈택스 사업용 신용카드 불공제 매핑 점검Funnel Hook“사업용 카드로 긁었는데 부가세 공제 0원? 9월에 홈택스 안 바꾸면 환급 못 받습니다”홈택스 전산 알고리즘은 가..

TAXER 2026.09.03

[법인세 중간예납] 8월 깜빡했는데 어쩌죠? 9월 안에 안 내면 가산세 2배 뜁니다

1. 직전연도 실적 vs 상반기 가결산, 내 회사의 선택은?중간예납세액을 구하는 방식은 2가지입니다. 탭을 눌러 각 방식의 유불리를 비교해 보세요. 방식 ① 직전연도 기준 (50%) 방식 ② 상반기 가결산 (절세 추천) OPTION 01. 간편 신고작년에 낸 세금의 딱 50% 납부서류 작업 없이 국세청 홈택스에서 자동으로 채워지는 금액을 그대로 납부하는 방식입니다. 올해 상반기 실적이 작년과 비슷하거나 오히려 호황인 법인에 절대적으로 유리합니다.✔️ 별도 재무제표 첨부 불필요 · 원클릭 홈택스 마감 가능OPTION 02. 적자·매출 급감 법인 필수올해 1~6월 실적만 정산해 세금 '0원' 만들기올해 상반기 실제 매출과 비용을 결산하여 세금을 계산합니다. 작년 대비 상반기 적자(결손)가 났거나 이익..

TAXER 2026.09.03

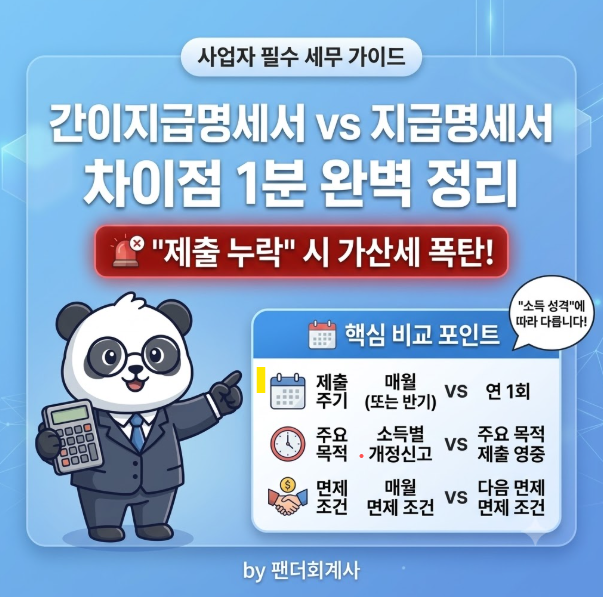
「[헷갈리면 손해] 원천세 가이드」 간이지급명세서와 지급명세서 차이점 정리

사업자 필수 세무 가이드간이지급명세서 vs 지급명세서 완벽 비교“둘 다 내야 할까?” 이름은 비슷하지만 제출 주기와 역할이 다른 소득자료 완벽 정리1간이지급명세서와 지급명세서의 핵심 차이사업자가 직원이나 프리랜서 등에게 소득을 지급하면 원천세 신고와 함께 소득자료를 제출해야 합니다. 국세청 홈택스에서 헷갈리기 쉬운 두 양식의 핵심 차이는 제출 주기와 주요 목적입니다.📑 간이지급명세서"소득자료를 주기적으로 신속하게 제출"• 제출주기: 반기 또는 매월• 주요목적: 복지 행정 및 소득 파악을 위한 신속한 자료 수집• 대상: 근로·사업·기타소득 등📊 지급명세서"1년간 지급한 전체 소득내역을 확정 제출"• 제출주기: 주로 연 1회 (소득별 상이)• 주요목적: 연간 정산 및 종합소득세·연말정산용 기초자료• 대상..

TAXER 2026.09.03

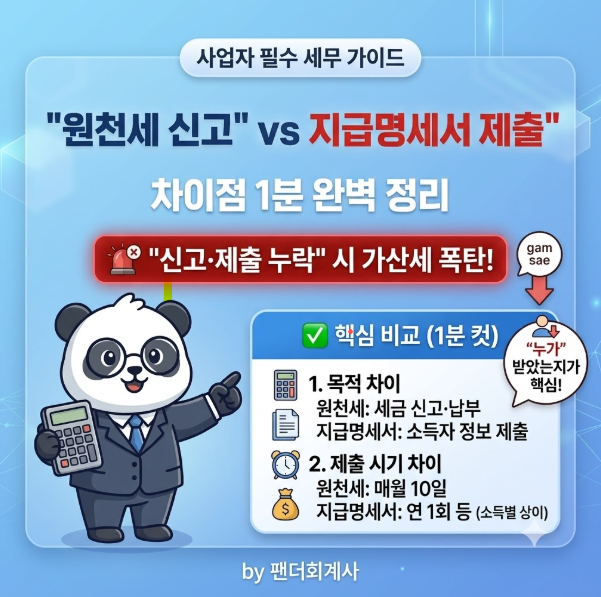
「[헷갈리면 손해] 원천세 가이드」 원천세 신고 vs 지급명세서 제출, 차이점 1분 완벽 정리

사업자 필수 세무 가이드원천세 신고 vs 지급명세서 제출 완벽 정리“원천세 신고를 했어도 지급명세서를 또 내야 할까요?” 헷갈리는 두 신고의 차이점과 일정1원천세 신고와 지급명세서는 서로 다른 업무입니다사업자가 비용을 지급할 때 진행하는 세무 절차 중 가장 많이 오해하는 부분입니다. 원천세 신고와 지급명세서 제출은 목적 자체가 다른 별개의 업무입니다.💰 원천세 신고"세금을 신고하고 납부하는 업무"• 지급 시 떼어둔 원천징수 세액이 얼마인지 국세청에 신고하고 납부• 일반적인 기한: 지급월 다음 달 10일까지📑 지급명세서 제출"누구에게 얼마를 줬는지 자료를 제출하는 업무"• 소득자(수령인)의 인적사항과 지급 내역을 작성해 제출• 소득 종류별로 제출 시기가 다름💡 프로세스 한눈에 보기1단계 급여 / 용역..

TAXER 2026.09.02

「[헷갈리면 손해] 원천세 가이드」 일용직 알바와 일반 직원, 급여 세금 처리 이렇게 다릅니다 (원천세·지급명세서)

사업자 필수 세무 가이드일용직 급여 세금 원천징수 & 제출 가이드음식점, 건설업, 행사·서비스업 사장님을 위한 급여 지급·원천세·지급명세서 완벽 정복1일용근로자란 무엇일까?국세청 기준 일용근로자는 일급 또는 시급으로 급여를 받으며 동일한 고용주에게 3개월 미만(건설공사 종사자는 1년 미만) 고용된 근로자를 말합니다.💡 대표적인 예시• 음식점 주말 아르바이트생• 건설현장 일정 기간 근무자• 단기 행사·이벤트 근로자⚠️ 판단 시 주의사항단순히 며칠만 일했다고 무조건 일용직이 되는 것은 아니므로, 실제 고용관계와 계약 형태를 기준으로 판단해야 합니다.2일용직 급여 원천징수 세액 계산법일용근로소득은 일반 직원의 근로소득 간이세액표와 달리 별도의 공제 및 세율 공식을 적용합니다.📐 일용근로소득 원천징수 계산 ..

TAXER 2026.09.02

「[헷갈리면 손해] 원천세 가이드」 "강사료·자문료 떼어줄 때 3.3%? 8.8%?" 사업자가 꼭 알아야 할 기타소득의 모든 것

사업자 필수 세무 가이드강사료·자문료 원천징수 완벽 정리기타소득 8.8%와 과세최저한(12.5만 원)부터 원천세·지급명세서 제출까지 쉽게 알아봅니다.1강사료·자문료는 무조건 기타소득일까요?외부 강사료나 자문료를 지급할 때 단순히 "외부 비용이니 3.3%나 8.8%를 떼면 되겠지"라고 단정 지으면 안 됩니다. 지급받는 사람과의 관계 및 용역의 계속·반복성에 따라 소득 구분이 달라집니다.지급 형태일반적인 소득 구분회사와 고용관계가 있는 직원에게 지급근로소득독립적으로 계속·반복하여 용역 제공사업소득 (3.3%)일시적·우발적으로 강의·자문 제공기타소득 (8.8%)※ 계약서 명칭과 상관없이 실제 지속성과 전문적 자격/사업 활동 여부를 확인해야 합니다.2기타소득 세금 계산법 (필요경비 60% 적용)일시적인 강사료·..

TAXER 2026.09.02

법인 명의 주택이 있다면, 특히 대표가 살고 있다면 꼭 확인하세요

국세청이법인 명의 집을 들여다봤습니다.2026년 8월 25일 국세청은 법인 보유 고가주택 등의 사적사용을 집중 검증한 결과와 함께 50개 업체에 대한 세무조사 착수를 발표했습니다.핵심은 “법인이 집을 사면 안 된다”가 아닙니다. 임대용 주택, 직원 기숙사처럼 사업상 목적이 분명한 주택은 실제로 별도로 분류됐습니다.문제는 회사 돈으로 산 집이 사실상 ‘대표 개인의 집’처럼 쓰였을 때입니다.The Number숫자 두 개만 보면이번 조사 방향이 보입니다.2,639국세청이 확인한 고가 법인주택국민주택규모(85㎡)이면서 공시가격 9억원을 초과해 종합부동산세 과세대상인 주택을 대상으로 실태를 확인했습니다.1,097사주일가 거주·사적사용전체의 약 42%. 임대용과 직원 기숙사 등 업무용을 제외한 뒤 확인된 수치입니다..

TAXER 2026.09.01